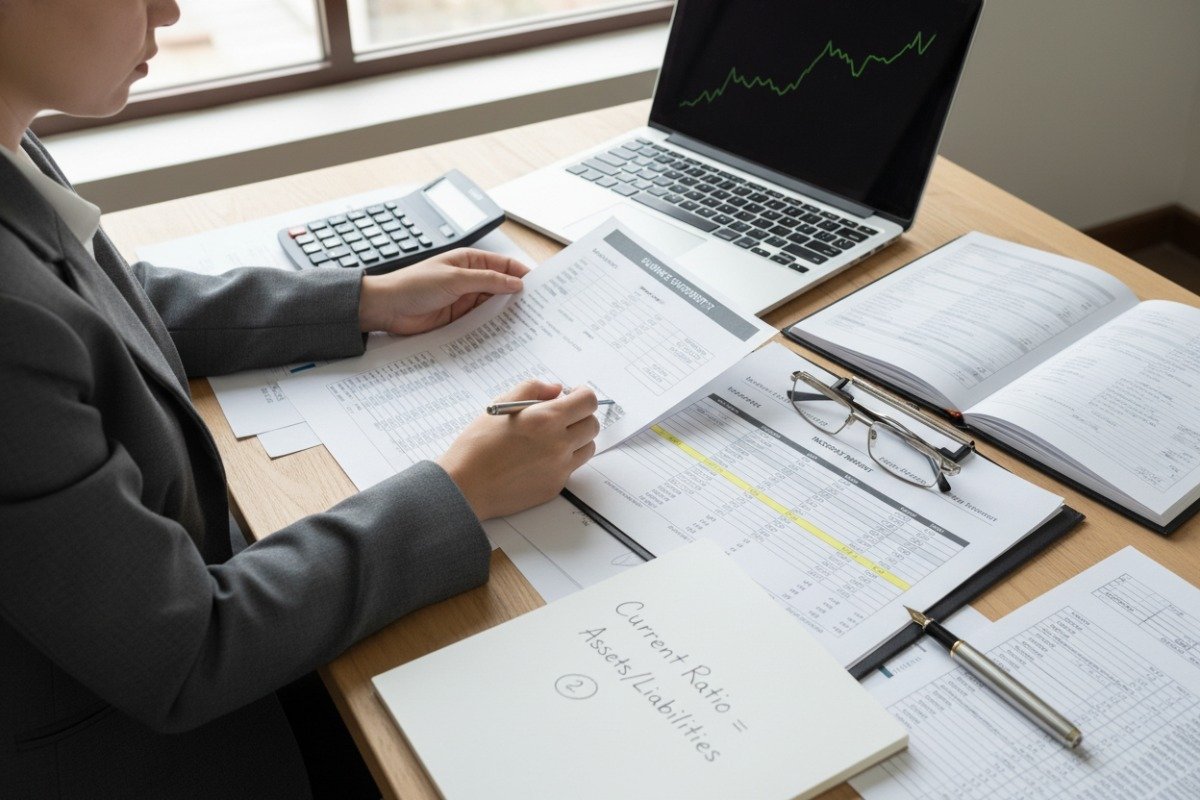
لقد رأينا الكثير من المشاريع تتعثر لأن شريكًا لم يتمكن من تمويل شراء المواد الخام دن آند برادستريت 1. غالبًا ما تنبع اضطرابات سلسلة التوريد من عدم الاستقرار المالي، وليس فقط الفشل التقني.
لتقييم استقرار مورد الختم، اطلب ميزانياتهم العمومية وبيانات الدخل لآخر ثلاث سنوات. احسب النسبة الحالية للتأكد من أنها تتجاوز 1.5 وتحقق من أن نسبة الدين إلى حقوق الملكية لديهم أقل من 2.0. قارن هذه البيانات بتقارير الائتمان من وكالات مثل دن آند برادستريت.
التدقيق المالي هو أساس سلسلة التوريد المرنة نسبة الدين إلى حقوق الملكية 2. إليك كيف يمكنك تقييم الصحة الاقتصادية للشريك.
ما هي المؤشرات المالية الرئيسية التي يجب أن أبحث عنها عند تقييم الجدوى طويلة الأجل لمورد قطع الختم؟
في عملياتنا اليومية، نراقب مقاييس محددة لضمان سير خطوط الإنتاج لدينا في فيتنام والصين بسلاسة هامش الربح الصافي 3. تجاهل هذه الأرقام يجلب المخاطر.
يجب أن تركز على ثلاثة مؤشرات أساسية: النسبة الحالية للسيولة قصيرة الأجل، ونسبة الدين إلى حقوق الملكية للرافعة المالية، وهامش صافي الربح. يحافظ المستثمر الصحي عادةً على نسبة حالية تتراوح بين 1.5 و 2.0 وهامش صافي ربح يزيد عن 5%، مما يثبت قدرتهم على استدامة العمليات.
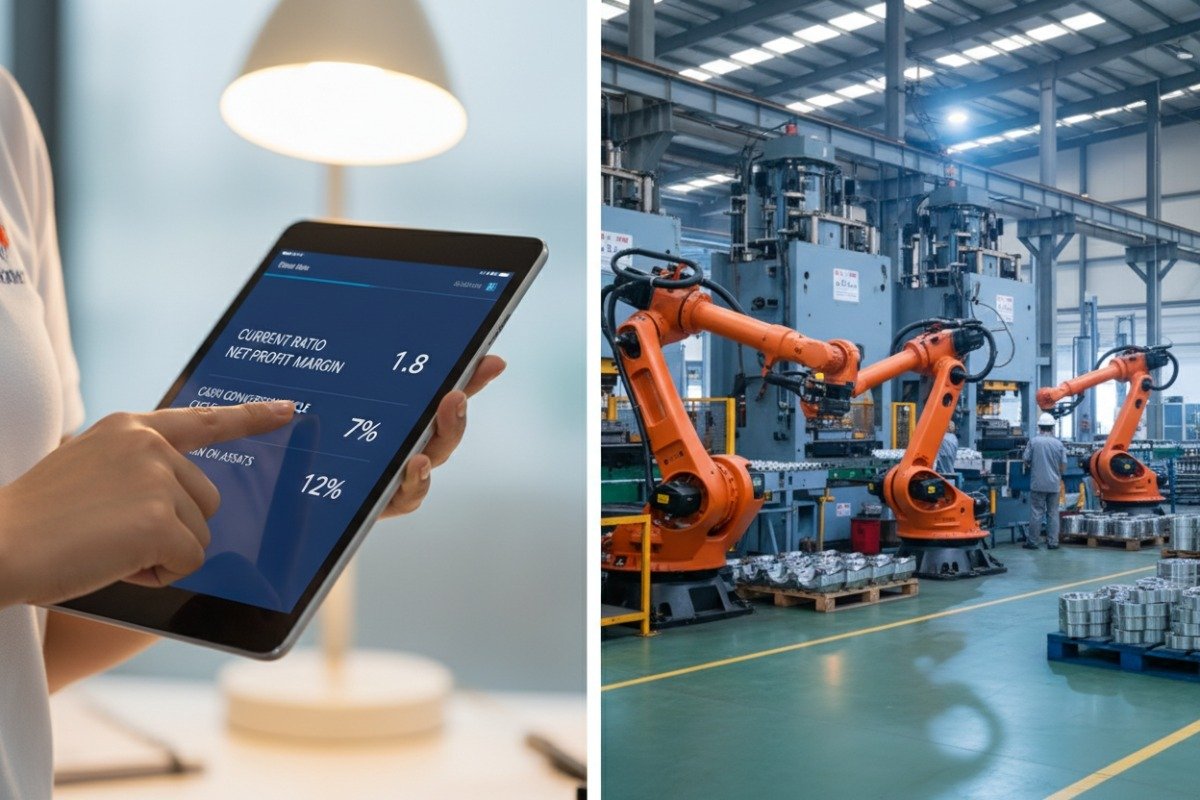
عندما نقوم بتقييم أدائنا الخاص أو تدقيق الموردين الفرعيين المحتملين للمكونات المتخصصة، فإننا لا ننظر فقط إلى النتيجة النهائية النفقات الرأسمالية (Capex) 4. نتعمق في النسب التي تكشف عن الواقع التشغيلي. بالنسبة للمشتري، فإن فهم هذه المؤشرات المالية المحددة هو الفرق بين شريك يسلم في الوقت المحدد وآخر يفلس في منتصف دورة الإنتاج اضطرابات سلسلة التوريد 5.
نسب السيولة: هل يمكنهم دفع الفواتير؟
أول شيء يجب عليك التحقق منه هو السيولة. في صناعة الختم، التدفق النقدي أمر بالغ الأهمية لأننا نحتاج إلى شراء لفائف الصلب وصيانة الآلات الثقيلة باستمرار. النسبة الحالية هي أفضل أداة لديك هنا. تقوم بحساب ذلك بقسمة الأصول المتداولة على الالتزامات المتداولة.
إذا كان لدى المورد نسبة أقل من 1.0، فهو يدين بأكثر مما يمتلك على المدى القصير. هذا خطر كبير. في تجربتنا، يجب أن يكون لدى شريك التصنيع المستقر نسبة بين 1.5 و 2.0. يضمن هذا الهامش أنه إذا تأخر العميل في الدفع أو ارتفعت أسعار المواد الخام، فلن تتوقف المصنع عن العمل.
نسب الرافعة المالية: هل يغرقون في الديون؟
يتطلب التصنيع استثمارًا كبيرًا. نستثمر ملايين في المكابس والأدوات. ومع ذلك، فإن الاعتماد المفرط على الديون خطير. نسبة الدين إلى حقوق الملكية يخبرك هذا عن مقدار الشركة الذي تموله الدائنون مقابل المالكين.
من الناحية المثالية، تريد رؤية نسبة أقل من 2.0. إذا كان المورد يعتمد بشكل كبير على الرافعة المالية، فإن انخفاضًا طفيفًا في الاقتصاد أو ارتفاعًا في أسعار الفائدة يمكن أن يقضي عليه. لقد رأينا منافسين يتمتعون بمهارات تقنية ممتازة يفشلون ببساطة لأنهم لم يتمكنوا من خدمة قروضهم خلال ربع سنة بطيء.
مقاييس الربحية: الكفاءة التشغيلية
أخيرًا، انظر إلى هامش الربح الصافي. هذا هو صافي الدخل مقسومًا على الإيرادات. في قطاع الأجزاء المخصصة، يمكن أن تكون هوامش الربح ضيقة، ولكن يجب أن تكون إيجابية. هامش ربح أعلى باستمرار من 5-10% يشير إلى أن المورد لديه قوة تسعير ويتحكم في تكاليفه جيدًا. ويعني أيضًا أنهم يولدون ما يكفي من النقد لإعادة الاستثمار في الأعمال التجارية.
جدول المقارنة للموردين المختمين
استخدم هذا الجدول لتقييم شركائك المحتملين:
| المؤشر المالي | صيغة الحساب | المعيار الصحي | منطقة التحذير من المخاطر |
|---|---|---|---|
| النسبة الحالية | الأصول المتداولة / الالتزامات المتداولة | 1.5 – 2.0 | أقل من 1.0 |
| نسبة الدين إلى حقوق الملكية | إجمالي الالتزامات / إجمالي حقوق الملكية | أقل من 2.0 | أعلى من 2.5 |
| هامش الربح الصافي | صافي الدخل / الإيرادات | 5% – 10% | أقل من 3% |
| العائد على الأصول (ROA) | صافي الدخل / إجمالي الأصول | فوق 5% | أقل من 2% |
من خلال تحليل هذه الأرقام على مدى 3 إلى 5 سنوات، يمكنك اكتشاف الاتجاهات. هل ديونهم تنمو بينما تنكمش الأرباح؟ هذه علامة على شركة في محنة، بغض النظر عن مدى لمعان أرضية مصنعهم.
كيف يمكنني التحقق من الجدارة الائتمانية ومستويات الديون لشركة تصنيع محتملة؟
عندما نضع شروط ائتمان مع مزودي المواد، نجري فحوصات صارمة بأنفسنا. يجب عليك تطبيق نفس التدقيق هذا على المصنعين لتجنب صدمات سلسلة التوريد.
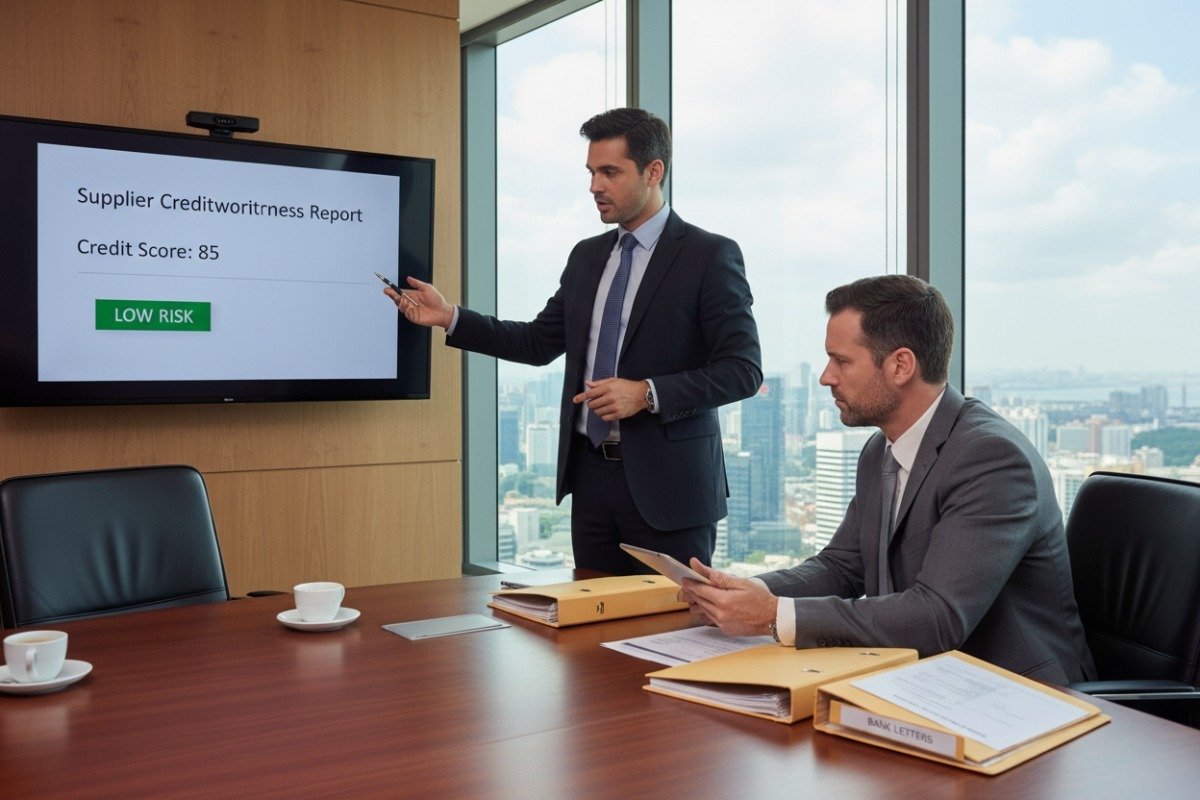
تحقق من الجدارة الائتمانية عن طريق الحصول على تقارير ائتمانية مستقلة من وكالات مثل Dun & Bradstreet، بهدف الحصول على درجة أعلى من 80. بالإضافة إلى ذلك، اطلب مراجع بنكية ومراجع تجارية لتأكيد أنهم يدفعون لمورديهم في الوقت المحدد، مما يكشف عن وضعهم النقدي الحقيقي.
الاعتماد فقط على المستندات التي يرسلها لك المورد محفوف بالمخاطر. في سنوات تصديرنا من آسيا، نعلم أن التقارير الداخلية يمكن تزيينها لتبدو أفضل من الواقع. تحتاج إلى تحقق خارجي لرؤية الصورة الكاملة لديون المورد وعاداته الائتمانية.
تقارير الائتمان من طرف ثالث
الطريقة الأكثر موضوعية للتحقق من المورد هي من خلال مكاتب الائتمان المعترف بها. خدمات مثل Dun & Bradstreet (D&B) أو ما يعادلها محليًا في الصين وفيتنام تقدم تقارير مفصلة. غالبًا ما تتضمن هذه التقارير درجة "Paydex" أو تصنيف ائتماني.
لشريك موثوق به على المدى الطويل، يجب أن تبحث عن درجة 80 من 100 أو أعلى. تعكس هذه الدرجة تاريخًا من دفع الفواتير في الوقت المحدد. تكشف هذه التقارير أيضًا عن:
- حدود الائتمان: مقدار الائتمان الذي يمنحه البائعون الآخرون لهم.
- مخاطر التأخير: احتمالية فشلهم في الدفع خلال الـ 12 شهرًا القادمة.
- الإجراءات القانونية: أي رهون أو أحكام قضائية ضد الشركة.
قوة مراجع التجارة
بينما توفر تقارير الائتمان البيانات، توفر مراجع التجارة القصص. اطلب من المورد قائمة بثلاثة إلى خمسة من كبار البائعين لديهم - شركات تبيع لهم الصلب أو التعبئة أو الأدوات.
اتصل بهذه المراجع واطرح أسئلة بسيطة:
- "هل يدفع هذا المصنع في غضون الشروط المتفق عليها؟"
- "هل طلبوا تمديدًا للدفع من قبل؟"
- "هل كان حجم طلباتهم ثابتًا؟"
إذا كان مصنع ختم لا يدفع لمورد الصلب الخاص به في الوقت المحدد، فهذه علامة حمراء كبيرة. هذا يعني أنهم قد لا يتمكنون من شراء المواد اللازمة لطلبك، مما يؤدي إلى تأخيرات لا علاقة لها بقدرة التصنيع.
مراجع البنك
يمكنك أيضًا طلب خطاب مرجعي بنكي. هذه وثيقة من مؤسستهم المالية تؤكد أنهم عميل بحالة جيدة. عادةً ما تحدد عمر الحساب ونطاقات متوسط الرصيد (على سبيل المثال، "ستة أرقام منخفضة"). في حين أن البنوك محدودة فيما يمكنها الكشف عنه بسبب قوانين الخصوصية، فإن رفض تقديم هذا الخطاب يمكن أن يكون مثيرًا للريبة.
قائمة التحقق من التحقق
| طريقة التحقق | ما يكشف عنه | النتيجة المستهدفة |
|---|---|---|
| تقرير D&B | درجة الائتمان، الرهون، الأحكام | درجة > 80، لا توجد رهون نشطة |
| مراجع التجارة | عادات الدفع مع موردي المواد الخام | "الدفع في غضون 30 يومًا" |
| مرجع البنك | حالة الحساب، شريحة متوسط الرصيد | "حالة جيدة"، رصيد ثابت |
| السجلات العامة | الدعاوى القضائية، تغييرات الملكية | لا توجد دعاوى قضائية حديثة تتعلق بالديون |
يمنحك الجمع بين هذه المصادر الخارجية رؤية "مثلثة" للحقيقة. إذا كانت الميزانية العمومية تبدو مثالية ولكن مورد الصلب يقول إنهم متأخرون 60 يومًا في المدفوعات، فثق بمورد الصلب.
ما هي العلامات الحمراء في التقارير المالية للمورد التي يجب أن أكون على دراية بها قبل توقيع عقد طويل الأجل؟
لقد تولىنا مشاريع من مصانع فاشلة كانت علامات الانهيار فيها مرئية قبل أشهر. يجب أن تتعلم اكتشاف هذه التحذيرات مبكرًا.
كن يقظًا للعلامات الحمراء مثل انخفاض التدفق النقدي التشغيلي على الرغم من ارتفاع الإيرادات، أو التغييرات المتكررة في الملكية، أو تقييمات الأصول بأقل من 40% من تكلفة الاستبدال. بالإضافة إلى ذلك، غالبًا ما تشير الزيادة المفاجئة في أيام المخزون إلى أن المنتجات النهائية لا تُباع.
التقارير المالية تحكي قصة، ولكن أحيانًا تكون مأساة. عندما نحلل المنافسين أو الشركاء المحتملين، نبحث عن تناقضات تشير إلى تعفن داخلي. قد يظل المورد مفتوحًا للأعمال، ولكن إذا كان ينزف نقدًا، فإن قوالبك وسلسلة التوريد الخاصة بك معرضة للخطر.
فخ "الربح ولكن لا يوجد نقد"
أحد أكبر المفاهيم الخاطئة هو أن الربح يساوي النقد. هذا غير صحيح. يمكن للمورد تسجيل بيع (إيرادات) ولكنه لا يحصل على المال لمدة 90 يومًا. إذا كان عليهم دفع رواتب عمالهم كل 15 يومًا، فقد ينفد النقد لديهم بينما يكونون "مربحين" على الورق.
انظر عن كثب إلى بيان التدفق النقدي, ، وتحديداً "صافي النقد من الأنشطة التشغيلية". إذا أبلغت الشركة عن نمو في صافي الدخل ولكن تدفقها النقدي التشغيلي سلبي أو يتناقص، فهذه علامة حمراء كبيرة. يشير ذلك إلى أنهم يكافحون لتحصيل المدفوعات أو أنهم يديرون رأس مالهم العامل بشكل سيء.
شذوذ تقييم الأصول
في أعمال الختم، أصولنا هي مكابسنا وقوالبنا ومعدات الفحص لدينا. هذه باهظة الثمن. عند مراجعة الميزانية العمومية، انظر إلى تقييم الأصول الثابتة.
- صحي: الأصول بقيمة 50-70% من تكلفة الاستبدال تشير إلى أسطول آلات يتم صيانته جيدًا.
- مضطرب: الأصول بقيمة 30-40% أو مستويات التصفية غالبًا ما تشير إلى أن الشركة باعت معدات أحدث أو فشلت في صيانة ما لديها.
مخالفات المخزون
تحقق من نسبة دوران المخزون. إذا رأيت ارتفاعًا مفاجئًا في "أيام المخزون" (الوقت الذي يستغرقه بيع البضائع)، فكن حذرًا.
- قد يعني ذلك أنهم ينتجون قطعًا يتم رفضها من قبل عملاء آخرين.
- قد يعني ذلك أنهم يبنون المخزون لأن المبيعات قد جفت.
- قد يعني ذلك أنهم يحتفظون بمواد خام قديمة.
تقلبات الملكية والإدارة
على الرغم من أنها ليست دائمًا في الأعمدة المالية، تحقق من الملاحظات في التقارير المالية المتعلقة بالملكية. التغييرات المتكررة في الملكية أو المغادرة المفاجئة للمدير المالي هي علامات كلاسيكية لعدم الاستقرار. في الشركات العائلية في آسيا، يضيف عدم وجود خطة خلافة واضحة مخاطر طويلة الأجل.
ملخص علامات التحذير
| علامة حمراء | ماذا يعني | لماذا يهمك |
|---|---|---|
| تدفق نقدي تشغيلي سلبي | المال يخرج أسرع مما يدخل | خطر كبير للإفلاس المفاجئ |
| أيام المخزون المتزايدة | المخزون راكد، لا يباع | مشاكل جودة محتملة أو انخفاض في المبيعات |
| تأجيل متكرر للنفقات الرأسمالية | عدم شراء آلات جديدة | التكنولوجيا أصبحت قديمة |
| حسابات مستحقة القبض مرتفعة | العملاء لا يدفعون لهم | قد يفتقرون إلى النقد لشراء موادك |
كيف يمكنني تقييم ما إذا كان لدى المورد رأس مال كافٍ للاستثمار في الأدوات والتكنولوجيا التي يتطلبها مشروعي؟
في DEWIN، نعلم أن الأجزاء الدقيقة تتطلب إعادة استثمار مستمر في الآلات المتقدمة. المورد الذي يفتقر إلى رأس المال لا يمكنه الحفاظ على الجودة التي تحتاجها.
قم بتقييم قوة رأس المال من خلال مراجعة تاريخ النفقات الرأسمالية (Capex) والأرباح المحتجزة. يجب على الشريك المناسب أن يعيد استثمار 20-30% باستمرار من إجمالي الهوامش في المعدات والصيانة، مما يضمن قدرته على تمويل الأدوات والتكنولوجيا المحددة التي يتطلبها مشروعك.
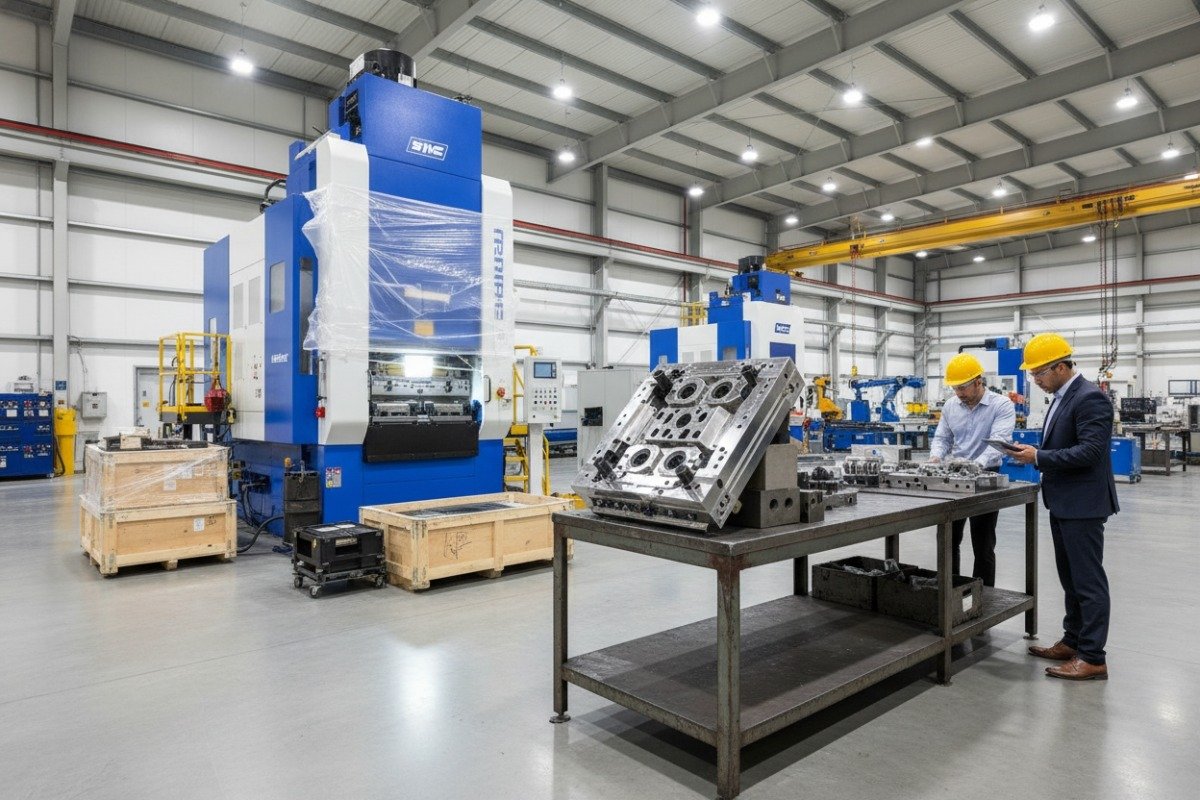
الختم هو لعبة كثيفة رأس المال. يمكن أن تكلف خط مكبس عالي السرعة واحد ما بين 500,000 دولار و 2 مليون دولار. إذا كان مشروعك يتطلب قوالب تدريجية مخصصة، فإن الأدوات وحدها يمكن أن تكلف عشرات الآلاف من الدولارات. أنت بحاجة إلى شريك يمكنه تحمل هذه التكاليف الأولية دون تعريض عمله بالكامل للخطر.
تحليل معدلات إعادة الاستثمار
لمعرفة ما إذا كان المورد مستعدًا للمستقبل، انظر إلى النفقات الرأسمالية (Capex) خطهم على بيان التدفق النقدي 7.
- القاعدة العامة: قارن نفقاتهم الرأسمالية (Capex) بإهلاكهم (Depreciation). إذا كانت النفقات الرأسمالية أقل من الإهلاك لعدة سنوات متتالية، فإن الشركة تتقلص. إنهم يسمحون لمعداتهم بالتآكل دون استبدالها.
- إشارة النمو: نسبة النفقات الرأسمالية إلى الإهلاك أكبر من 1.0 (مثاليًا 1.2 أو أعلى) تُظهر أنهم يوسعون أو يطورون تقنيتهم.
احتياطيات صيانة الأدوات
تتآكل الأدوات. هذه حقيقة فيزيائية. قد تبلغ قيمة القالب 20-40% من تكلفة استبداله بعد بضع سنوات من الاستخدام المكثف. هل لدى المورد احتياطيات نقدية لتجديد أو استبدال هذا القالب؟
عندما نناقش المشاريع مع العملاء، نخطط لدورة حياة الأداة. سيؤخر المورد الضعيف ماليًا الصيانة لتوفير المال. يؤدي هذا إلى نتوءات، وأجزاء خارج المواصفات، وفي النهاية، توقف الخط. تريد أن ترى "الأرباح المحتجزة 8" في الميزانية العمومية تنمو بمرور الوقت، مما يشير إلى أنهم يحتفظون بالأرباح في الشركة لتمويل هذه التكاليف الحتمية.
التكنولوجيا والأتمتة
الختم الحديث لا يتعلق فقط بالمطارق الكبيرة؛ بل يتعلق بالمستشعرات، والفحص المضمن، والأتمتة. تقلل هذه التقنيات من تكاليف العمالة وتحسن اتساق الجودة (الصحيح من المرة الأولى).
- اسأل المورد: "ما هو آخر شراء كبير للمعدات لديكم؟"
- إذا كانت الإجابة "قبل خمس سنوات"، فقد يفتقرون إلى رأس المال للتحديث.
- الاستقرار المالي يسمح للمورد بشراء آلات الفحص البصري الآلي 9 (AOI)، مما يفيد معدلات العيوب لديك بشكل مباشر.
بطاقة تقييم القدرة الاستثمارية
| منطقة التقييم | مؤشر إيجابي | مؤشر سلبي |
|---|---|---|
| النفقات الرأسمالية مقابل الاستهلاك | النفقات الرأسمالية > الاستهلاك (1.2x) | النفقات الرأسمالية < الاستهلاك |
| الأرباح المحتجزة | نمو ثابت سنة بعد سنة | راكد أو سلبي |
| عمر المعدات | متوسط عمر المطبعة < 10 سنوات | متوسط عمر المطبعة > 20 سنة |
| تبني التكنولوجيا | شراء حديث لجهاز AOI أو روبوتات | لا توجد أدوات أتمتة أو أدوات مراقبة جودة رقمية |
من خلال ضمان أن لدى المورد الخاص بك القوة المالية للاستثمار، فإنك تحمي إطلاق منتجك الخاص. المورد المفلس يختصر الطريق؛ المورد المستثمر يبني المستقبل.
خاتمة
تقييم الاستقرار المالي ليس مجرد محاسبة؛ بل يتعلق بتأمين سلسلة التوريد الخاصة بك. من خلال تحليل نسب السيولة، والتحقق من درجات الائتمان، وتحديد العلامات الحمراء مثل فجوات التدفق النقدي، تتجنب التكلفة العالية لفشل المورد. الشريك الصحي ماليًا يضمن جودة متسقة والتسليم في الوقت المحدد على المدى الطويل.
ملاحظات سفلية
1. الموقع الرسمي لتقارير الائتمان التجاري والبيانات المالية. ↩︎
2. يحدد ويوضح نسبة الدين إلى حقوق الملكية كمقياس للرافعة المالية. ↩︎
3. يوضح معنى وصيغة وأهمية هامش صافي الربح في تحليل الربحية. ↩︎
4. يشرح ما هي النفقات الرأسمالية وأهميتها المالية للأصول طويلة الأجل. ↩︎
5. يوفر سياقًا حول الأسباب والآثار المختلفة لاضطرابات سلسلة التوريد. ↩︎
6. يشرح حساب وأهمية النسبة الحالية في التحليل المالي. ↩︎
7. يصف مكونات وفائدة بيان التدفق النقدي في التقارير المالية. ↩︎
8. يحدد الأرباح المحتجزة ودورها في الصحة المالية للشركة وإعادة الاستثمار. ↩︎
9. يشرح التكنولوجيا وفوائد الفحص البصري الآلي في مراقبة جودة التصنيع. ↩︎
 English
 Español de México
 Deutsch
 Français
 Русский
 العربية